Artykuł sponsorowany
Jak praca u klienta zmienia ochronę sprzętu, mienia i odpowiedzialności firmy
Wyobraźmy sobie niewielką firmę świadczącą usługi elektrotechniczne, która wykonuje zlecenia zarówno we własnym warsztacie, jak i bezpośrednio u odbiorcy. Pracownicy takiego przedsiębiorstwa codziennie funkcjonują w trzech różnych środowiskach pracy. Jeśli technik upuści ciężkie urządzenie we własnym biurze, zniszczy firmową podłogę lub stanowisko robocze. To samo zdarzenie podczas przenoszenia sprzętu do samochodu dostawczego może trwale uszkodzić wynajęty pojazd. Z kolei upuszczenie tego samego narzędzia w serwerowni kontrahenta doprowadzi do zniszczenia kosztownego mienia osoby trzeciej oraz przerwania pracy systemu. Jako Agencja Ubezpieczeń Ewa i Dariusz Walisch często analizujemy z przedsiębiorcami tego rodzaju scenariusze. Zmiana fizycznej lokalizacji wykonywania zadań całkowicie zmienia charakter prawny roszczenia. Jedno niefortunne zdarzenie uruchamia zupełnie inne procedury likwidacji szkody.
Miejsce szkody a kwalifikacja roszczenia
Zniszczenie sprzętu roboczego należącego do wykonawcy w trakcie realizacji zlecenia u kontrahenta zazwyczaj stanowi po prostu stratę we własnym majątku. Taka sytuacja wymaga analizy z perspektywy firmowej polisy majątkowej, chroniącej narzędzia i maszyny przedsiębiorcy. Profil ryzyka odwraca się, gdy działanie pracownika doprowadza do uszkodzenia rzeczy stanowiącej własność klienta. Poszkodowany kieruje wówczas roszczenie bezpośrednio do podmiotu wykonującego usługę, oczekując pełnej rekompensaty za zniszczony sprzęt lub element infrastruktury.
Tego rodzaju żądanie uruchamia mechanizm odpowiedzialności cywilnej firmy. Może ona przyjąć formę odpowiedzialności deliktowej, wynikającej z czynu niedozwolonego, lub kontraktowej, związanej z nienależytym wykonaniem umowy. Z punktu widzenia prawa pracodawca odpowiada za szkodę wyrządzoną osobom trzecim, jednak warunkiem koniecznym jest udowodnienie winy osobie, której powierzono wykonanie czynności. Nie jest to odpowiedzialność absolutna, dlatego każda sytuacja wymaga precyzyjnego ustalenia okoliczności zdarzenia.
Warto odróżnić sytuację, w której pracownik niszczy przedmiot stanowiący bezpośredni cel jego pracy, od uszkodzenia mienia znajdującego się po prostu w otoczeniu. Strącenie drogocennej wazy podczas montażu oświetlenia kwalifikuje się jako standardowa szkoda w mieniu osoby trzeciej. Z kolei spalenie układu elektronicznego w naprawianym urządzeniu dotyczy już przedmiotu obróbki. W branży serwisowej wymusza to zastosowanie odrębnych zapisów dotyczących rzeczy przyjętych do naprawy lub modyfikacji. Standardowa umowa rzadko obejmuje rzeczy powierzone, znajdujące się pod tymczasową kontrolą wykonawcy.
Sprzęt przewożony, używany poza siedzibą oraz mienie powierzone
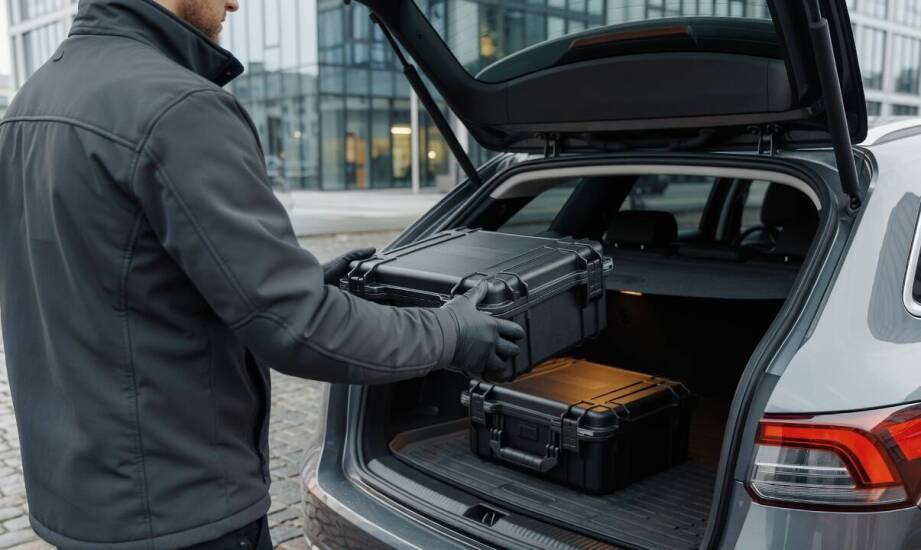
Narzędzia analityczne i maszyny montażowe transportowane między kolejnymi lokalizacjami generują specyficzne wyzwania związane z ochroną majątku. Zabezpieczenie takich przedmiotów opiera się na rozszerzeniu podstawowego zakresu o klauzule mienia poza miejscem ubezpieczenia oraz mienia w transporcie. Dobrze dopasowane ubezpieczenia firmowe pomagają chronić wartość specjalistycznego ekwipunku podczas załadunku, przewozu i rozładunku. Brak takich zapisów oznacza, że ochrona kończy się w momencie wyniesienia sprzętu poza zadeklarowany obszar siedziby.
Ochrona przenośnego sprzętu wymaga również określenia terytorium działania polisy. Przedsiębiorcy realizujący zlecenia wyłącznie w najbliższej okolicy ograniczają zakres terytorialny do granic kraju. Z kolei firmy wysyłające serwisantów do zagranicznych oddziałów kontrahentów muszą zadbać o rozszerzenie terytorialne na obszar Unii Europejskiej lub całego świata.
Praca z mieniem powierzonym przez kontrahenta to codzienność wielu branż technicznych. Błędny montaż bywa bezpośrednią przyczyną uszkodzeń fizycznych, ale konsekwencje nieudanej usługi często wykraczają poza zniszczenie samej rzeczy. Jeśli awaria narzędzi wykonawcy spowoduje znaczne opóźnienie w uruchomieniu systemu u klienta, odbiorca może utracić zaplanowane przychody. Pokrycie czystych strat finansowych wynikających z opóźnienia wymaga zawsze specjalnego rozszerzenia w ubezpieczeniu odpowiedzialności cywilnej. Rozwiązanie to chroni przed roszczeniami o utracone korzyści, jednak szczegóły i limity takich klauzul zależą ściśle od Ogólnych Warunków Ubezpieczenia danego towarzystwa. Wyłączeniom podlegają zazwyczaj szkody wynikające z naturalnego zużycia materiałów oraz błędy projektowe.
Fizyczna lokalizacja świadczenia usług bezpośrednio determinuje kluczowe obszary ryzyka dla przedsiębiorstwa. Prowadzenie prac we własnym warsztacie skupia uwagę podmiotu gospodarczego na odpowiedniej ochronie zgromadzonego majątku i maszyn stacjonarnych. Przeniesienie aktywności na teren klienta natychmiast przesuwa środek ciężkości w stronę odpowiedzialności za ewentualne błędy, zniszczenia otoczenia oraz powierzonego mienia. Właściwa identyfikacja środowiska pracy pozwala precyzyjnie dobrać mechanizmy ochronne, wspierając stabilność operacyjną w razie nieprzewidzianych wypadków losowych.
Kategorie artykułów
Polecane artykuły
Kiedy dygestorium staje się konieczne przy pracy z lotnymi i żrącymi substancjami
Czyszczenie komina od wyczystki — kiedy metoda od dołu ma sens i jakie ma ograniczenia
Gdy dokumentacja nie zgadza się ze stanem części — jak ustala się wymiar do odtworzenia